
2026年10月10日更新:外貨クレカ積立のポイント付与はカードと条件で異なります。Oliveと通常の三井住友カードを同じ還元率としてまとめた表を訂正しました。外貨預金は為替変動で円換算の元本が減る可能性があり、ポイントを含めても利益が保証される商品ではありません。
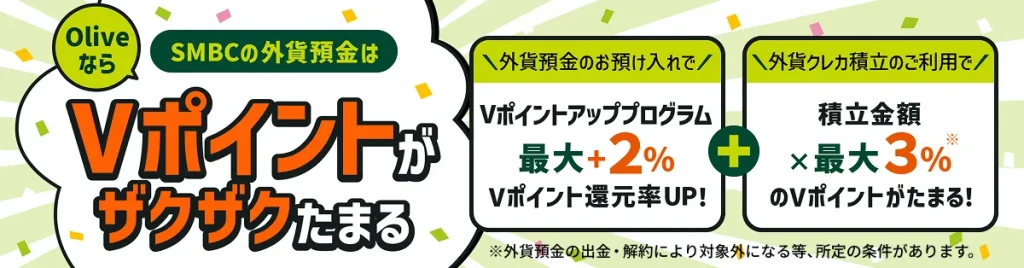
これまでの「外貨預金」は銀行口座残高から引き落とすのが常識でしたが、本サービスはクレジットカードで決済ができ、さらにVポイントも貯まるという画期的な仕組みです。この記事では、公式サイトの情報をもとに、その特徴とメリット、注意点を精査して解説します。
※ 今回はVポイントアッププログラムでは無く、外貨積立のみをターゲットに紹介しています。
Vポイントアッププログラムが気になる方は別途記事を上げていますので是非ご覧ください
1. サービスの概要と基本スペック
「外貨クレカ積立」は、事前に設定した金額を毎月クレジットカードで決済し、自動的に外貨預金口座へ積み立てるサービスです。
| 項目 | 内容 |
| 開始日 | 2026年1月19日 |
| 対象カード | 三井住友カードが発行するクレジットカード (Oliveフレキシブルペイ、三井住友カード(NL)など) |
| 積立金額 | 毎月500円 ~ 10万円(100円単位) |
| 対象通貨 | 6通貨 (米ドル、ユーロ、英ポンド、スイスフラン、豪ドル、NZドル) |
| 為替手数料 | 無料(積立時)※米ドルなどの場合 |
【ポイント】 これまで投資信託のクレカ積立(NISAなど)の上限は月10万円でしたが、それとは「別枠」で、外貨預金としてさらに月10万円までクレカ決済が可能です。
2. 【最重要】カードランクで変わる「Vポイント還元率」と選び方
本サービスのメリットを最大化するには、カード選びが極めて重要です。なぜなら、カードのランクによって0.5% ~ 3.0% と還元率に大きな差が生じるからです。
ここでは主要な3券種(プラチナプリファード、ゴールド、一般)を比較し、それぞれの損益分岐点と推奨ユーザーを分析します。
カード別スペック・還元率比較表
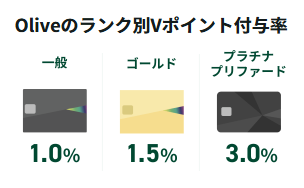
| 区分 | 公式案内の積立ポイント付与率 |
|---|---|
| Olive 一般/ゴールド | 1.0%/1.5% |
| Olive プラチナプリファード/Infinite | 3.0%/4.0% |
| 通常の三井住友カード プラチナプリファード/Visa Infinite | 1.0% |
| その他の対象カード | 0.5% |
(注1)年間100万円以上のご利用など、特定の条件達成で翌年以降の年会費が永年無料となります。</small>
①【還元率重視】Oliveフレキシブルペイ プラチナプリファード
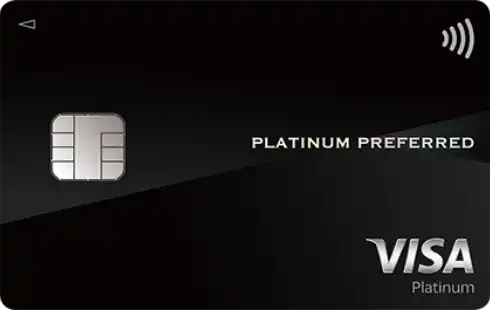
「外貨積立だけで年会費の元が取れる」最強カード
年会費は33,000円と高額ですが、3.0%という圧倒的な還元率を誇ります。
「年会費を払ってでも得をするのか?」という疑問に対し、以下のシミュレーションをご覧ください。
【損益分岐点の試算】
外貨積立だけで年会費(33,000円)を回収するには…
33,000円 ÷ 3.0% ÷ 12ヶ月 ≒ 約91,700円/月
年会費をポイントだけで比較する試算と、外貨預金全体の損益は別です。付与条件を満たさない場合もあり、為替差損・税金・円へ戻す手数料などで、ポイント以上の損失が出る可能性があります。
②【コスパ重視】Oliveフレキシブルペイ ゴールド
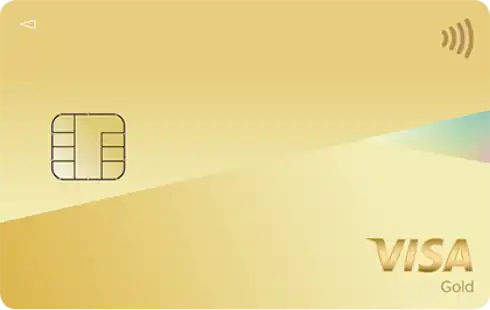
「条件達成で永年無料」×「1.5%還元」のバランス型
年間100万円の利用(通称:100万円修行)を達成できる方におすすめです。一度達成すれば年会費が永年無料となり、コストゼロで1.5%の還元を受け続けられます。
Oliveゴールドで月5万円を1年間積み立て、1.5%付与の条件を満たした場合、単純計算は9,000ポイントです。これは運用利益を保証する数字ではありません。
③【初心者向け】Oliveフレキシブルペイ 一般カード
年会費と為替リスクを別に考える
年会費が永年無料のため、コストを一切かけずにスタートできます。還元率は1.0%ですが、後述する「為替手数料無料」のメリットと合わせれば、通常の外貨預金より有利な条件であることに変わりありません。まずは少額(月500円〜)から試してみたい方に最適です。
3. 手数料における「隠れたメリット」
通常、銀行で円を外貨に替える際には「為替手数料(スプレッド)」が発生します。しかし、本サービスでは以下の優遇があります。
- 積立時の為替手数料が「0銭(無料)」
- 通常、米ドルなどを購入する際は1ドルあたり数銭〜数円の手数料がかかりますが、この積立サービス経由であれば無料となります(※米ドルなど主要通貨の場合。詳細な通貨ごとの条件は規定をご確認ください)。
「購入時の手数料無料」+「ポイント還元」の二重取りができる点が、既存の外貨積立サービスとの決定的な違いです。
4. 知っておくべきリスクと注意点
金融商品を扱う以上、メリットだけでなくリスクも正しく理解する必要があります。
- 元本割れのリスク
- 外貨預金は預金保険制度の対象外です。また、為替レートの変動により、円換算した際の価値が元本を割り込む可能性があります。
- 「売却時」には手数料がかかる
- 積立(購入)時の手数料は無料ですが、外貨を円に戻す(売却する)際には通常の為替手数料が発生します。短期的な売買には不向きです。
- NISA(つみたて投資枠)とは異なる
- 外貨預金はNISAとは異なります。国内の預金利息と、外貨を円へ交換する際などの為替差益では税の扱いが異なります。為替差益は原則として雑所得として申告が必要です。国税庁の案内で取引内容に応じた扱いを確認してください。
外貨普通預金と定期預金は金利・換金条件を比較する
普通預金と定期預金の金利は、通貨・期間・取引方法・時点によって変わります。この記事にあった固定の金利表や「必勝パターン」という説明は削除しました。定期預金へ移しても、円換算の利益は保証されません。中途解約や円に戻す際の条件も確認してください。
積立実行月と翌月の対象口座からの円預金への出金・解約は、ポイント付与対象外となる場合があります。申し込み前に銀行の公式条件・リスク説明を確認してください。
まとめ:どのような人におすすめか
- 「円」以外の資産を持ちたいが、タイミングがわからない人(自動積立でドルコスト平均法が実践できる)
- Oliveフレキシブルペイ プラチナプリファード保有者(3%還元の恩恵が最大化される)
- 余剰資金でコツコツ外貨を貯めたい人
本文で触れていた2026年4月までのリリース記念キャンペーンは過去の案内です。現在の通常条件と実施中のキャンペーンを公式ページで確認し、為替変動による損失も含めて検討してください。