
掲載情報の時点と訂正
この記事は2021年11月の保険比較を保存したものです。2026年10月13日追記:掲載表の料金・補償額・引受保険会社を現在の条件として利用しないでください。エポスの対象カードは2023年10月1日以降出発の旅行から利用付帯へ変わっています。エポス公式改定案内と各カードの最新約款、旅行保険の確認ガイドで、出発日・被保険者・対象の支払い・補償項目・上限・免責を確認してください。カードのランクだけで保険の有無や補償の十分さは決まりません。
公開当時の記事(判明した誤りを訂正)
今回は知らないと損する旅行保険についての情報をお届けします。
これを見ると自分のカードの保険がどのような物なのか知る事が出来ます。
是非最後まで見ていってください!
旅行保険の知識その1 「旅行保険は(海外)と(国内)で別れている」
海外と国内では対象となる事故や保険設計が異なります。補償額の差を「利用者数が少ないから」と断定する根拠は確認できません。
旅行保険の知識その2 「旅行保険には(自動付帯)と(利用付帯)」がある
自動付帯と利用付帯は主に補償を有効にする条件の違いです。支払われる保険金は、事故の内容・約款・各補償の上限や免責により決まり、利用付帯という理由だけで減額されるわけではありません。
旅行保険の知識その3 「カードによって付帯している保障が全然違う」
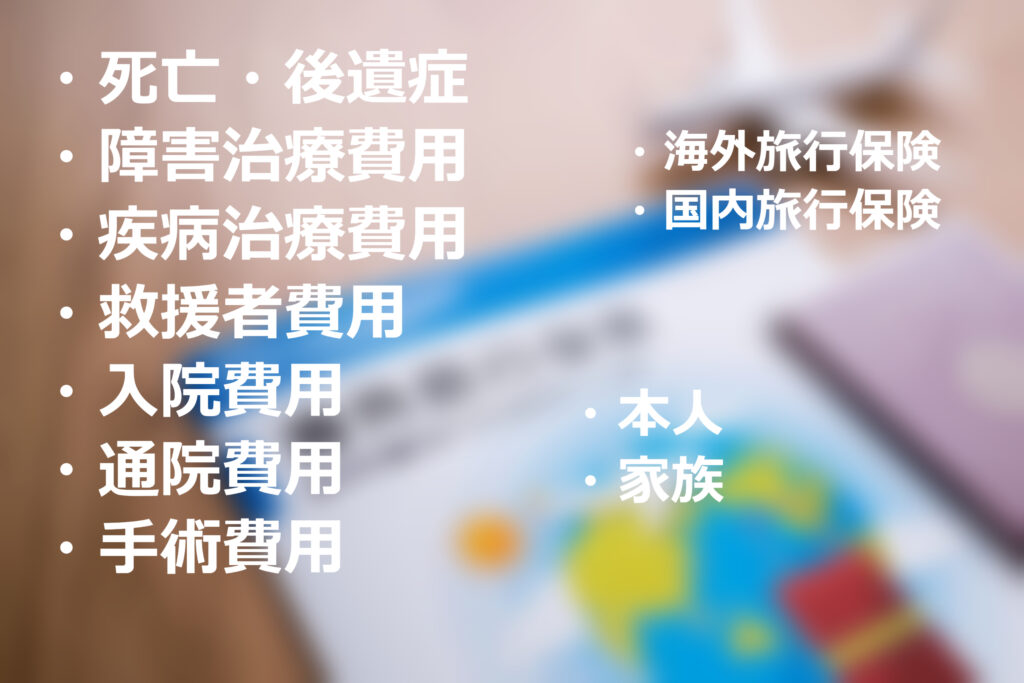
クレジットカードの照会サイトでは「旅行傷害保険最大5000万円」と書かれていますが、基本的に最大5000なのは「死亡保険」です。死亡した場合にのみ保障される金額です。
またクレジットカードには沢山の保険が付いています。
入院保険・通院保険・手術保険などの事故保険から
旅行関係だと・航空機遅延保険や携行品存外保険まで幅広い保険が付帯しています。
各カード会社によって付帯している保険は大きく事なります。
旅行先で事故に会ったのに保険対象外だったら残念ですよね。今回は今現在日本国内で人気のあるクレジットカードの付帯保険についてまとめてみました。
今回紹介するカード
今回は一般カードの保険を紹介します。
※ ゴールドカードや学生カードなどは保険が充実している傾向にありますが、
誰でも申し込めるカードとして、申し込み制限付きで無いカードを紹介します。
- エポスカード
- セゾンカード
- 三井住友カード
- JCBカード
- UFJカード
- 楽天カード
| エポスカード | セゾンブルー アックス | 三井住友カード (一般) | JCBカード W | UFJカード | 楽天カード | |
| 年会費 | 0円 永年無料 | 3300円 25歳まで無料 | 1375円 割引有 | 0円 永年無料 | 0円 永年無料 | 0円 永年無料 |
| 障害死亡・後遺障害 (海外) | 最高 500万円 | 最大 3000万円 | 最大 2000万円 | 最大 2000万円 | 最高 2000万円 | 最高 2000万円 |
| 障害死亡・後遺障害 (国内) | ー | 最大 3000万円 | ー | ー | ー | ー |
| 傷害治療費用 (海外) | 最大 200万円 | 最大 300万円 | 最大 50万円 | 最大 100万円 | 最大 200万円 | 最大 200万円 |
| 傷害治療費用 (国内) | ー | ー | ー | ー | ー | ー |
| 疾病治療費用 (海外) | 最大 270万円 | 最大 300万円 | 最大 50万円 | 最大 100万円 | 最大 200万円 | 最大 200万円 |
| 疾病治療費用 (国内) | ー | ー | ー | ー | ー | ー |
| 入院日額 (国内) | ー | 5000円 | ー | ー | ー | ー |
| 通院日額 (国内) | 3000円 | ー | ー | ー | ー | |
| 賠償責任 (海外) | 最大 2000万円 | 最大 3000万円 | 最大 2000万円 | 最大 2000万円 | 最大 2000万円 | 最大 2000万円 |
| 賠償責任 (国内) | ー | ー | ー | ー | ー | ー |
| 救援者費用 (海外) | 最大 100万円 | 最大 200万円 | 最大 100万円 | 最大 100万円 | 最大 200万円 | 最大 200万円 |
| 救援者費用 (国内) | ー | ー | ー | ー | ー | ー |
| 携行品損害 (海外) | 20万円 | 30万円 | 15万円 | 20万円 | 20万円 | 20万円 |
| 携行品損害 (国内) | ー | ー | ー | ー | ー | ー |
| 航空機遅延保険 (海外) | ー | ー | ー | ー | ー | ー |
| 航空機遅延保険 (国内) | ー | ー | ー | ー | ー | ー |
以下は2021年当時の区分です。現在の区分は各カードの公式案内で確認してください。
対象カードで支払いにをしないと保証対象になりません。
各カードの特徴
「エポスカード」 年会費無料で手厚い保険が受けられるカード
エポスカードの保証会社は「三井住友海上」です。
エポスカードは年会費無料のカードとしては様々な補償を受ける事の出来るカードです。
特に疾病治療保障は年会費無料のカードの中では当時の比較では高い水準でした。
また携行品保障もついているので安心して海外旅行に行くことが出来ます。
今回表には載せられませんでしたが、エポスカードには緊急医療アシスタントサービスがあり、
海外で怪我や病気にかかった際に電話で対応してくれるサービスがあります。
もしもの特には大変便利なサービスです。
この比較時点ではエポスを自動付帯としていましたが、現在は冒頭の改定案内の確認が必要です。
「セゾン ブルー AMEX」 国内旅行保険もついている旅行保険に強いカード
セゾン ブル― AMEXの保証会社は「損害保険ジャパン」です。
今回はセゾン ブルーァAMEXを紹介しました。このカードは年会費が3300円とスタンダードカードとゴールドカードの中間に位置するカードです。このカードは25歳になるまで年会費がかかりません。無料です。セゾンAMEXは元々旅行保険に強いカードですが、セゾン ブルー AMEXはその中でも旅行に強いカードとなっています。
海外旅行・特に国内旅行に行く人はセゾン ブルーァAMEXを持っていると大変便利です。
セゾンブルー AMEXは今回紹介するカードの中で唯一国内旅行保険が付帯しているカードです。
国内の旅行に行かれる際は是非このカードを利用してみて下さい!
「三井住友カード(一般)」 三井住友グループの強みを生かせるカード
三井住友カードの保証会社は「三井住友海上」です。
引受保険会社とカード発行会社は別の法人です。名称が似ていることだけで同一企業グループと判断したり、保険金請求の処理が有利になると断定したりすることはできません。
「JCB Card W」 スタンダードな1枚
JCBカードの保証会社は「損害保険ジャパン」です。
JCBカードの旅行保険はスタンダードな内容です。特に優れている所はありませんが、弱い所が無い
年会費無料のクレジットカードの保険としては十分な補償内容になっています。
JCBカードは通常付帯保険に追加して有料で補償内容をプラスする事が出来ます。
旅行の際に集中的に保険をプラス出来る為、年間を通して保険に入っている必要がありません。
リーズナブルに保険を強化したい人には是非お勧めのカードとなっています。
「楽天カード」 保険も充実しているカード
楽天カードの保証会社は「損害保険ジャパン」です。
楽天カードはショッピングをする際にとてもお得になるカードです。
基本還元率が1%を悠々超える還元率は多くの人を魅了してきました。そんな楽天カードは保険関係も充実しています。楽天カードの保険が充実しているのは「海外保険」国内保険はありません。その点は他のスタンダードカードと変わらないですね。
楽天カードの海外保険は「救援者費用」が200万円とかなり高額です。救援者費用は発生した場合はかなり高確率で100万円以上かかります。100万円でも付帯しているのは安心しますが、200万円の場合はさらに安心します。
こんな人におすすめ
学生は「セゾン ブルー アメックス」がおすすめ
学生の皆さんが旅行に行く際には「セゾン ブルー アメックス」を利用することをお勧めします。
25歳まで年会費無料に加えて、国内旅行保険が付帯します。18歳以上から申し込めて国内旅行保険付帯しているカードはなかなかありません。最近は海外旅行に行くことができない分、国内旅行の需要が高まっています。万が一のことを考えて旅行の際に旅行保険にその都度はいるのもありですが、保険が付帯しているカードを入手し、旅行保険代わりに使うのも1つの手段です。
社会人の方、海外旅行に行く人には「エポスカード」がおすすめ
社会人や海外旅行好きな方には是非「エポスカード」がおすすめです。
エポスカードは疾病治療費用だったり、傷害治療費用や疾病治療費用が年会費永年無料のカードとしては非常に充実をしています。
エポスゴールドへの招待時期は保証されません。また、エポスの海外旅行保険の適用条件・保険金額は変更されているため、現在は公式のしおりをご確認ください。
今回のポイント
1 自動付帯か利用付帯かをよく調べる
カードによっては利用しないと保証対象外になるカードがあります。
自動付帯と利付帯のハイブリッド版もありますが、利用付帯のみのカードもあります。
旅行に行く際にせっかくカードを持っているのに補償対象外になっては残念ですので、よく調べてから旅行の代金などを支払うようにすることがポイントです。
2 カードを複数枚持っていく
不正利用補償は届出期限やカード管理、会員規約などの条件に従います。必ず補償されるとは限らないため、異常に気付いたら速やかにカード会社へ連絡してください。