
キャッシングを利用していることだけで、クレジットカードの審査結果を決めつけることはできません。カード会社は申込内容や信用情報等を確認して判断します。借入残高を正しく把握し、現在の返済と家計を優先して考えましょう。
借入残高と返済状況は確認される情報
信用情報には契約や借入残高、支払い状況等が登録されます。情報の範囲や保有期間は機関・項目によって異なります。CICの信用情報ガイドと、当サイトの信用情報の見方で確認できます。
少額なら必ず影響しない、完済直後なら必ず通る、という共通の基準はありません。返済後に登録情報へ反映される時期も確認が必要です。審査に有利になるという理由で、不要なキャッシングを行うことは勧めません。
キャッシングとショッピングの規制は分けて考える
金融庁の貸金業法Q&Aでは、貸金業者による貸付は原則として年収の3分の1を超えない総量規制の対象とされ、クレジットカードのキャッシングも対象と説明されています。一方、ショッピングはこの貸金業法の規制の対象外です。ショッピング枠が無条件に認められるという意味ではありません。
申し込む前に整理すること
各社の借入残高、返済期日、利率、毎月の返済額を一覧にして、無理なく支払えるかを確認します。申込画面の「他社借入」等の対象範囲に従い、実際の内容を入力してください。分からない項目は公式の申込窓口に確認できますが、窓口で審査通過を約束してもらえるとは限りません。
リボ払い専用カードなら通りやすい、とは言えない
リボ払い専用や発行会社の分類だけで、審査の難易度を断定できる根拠はありません。リボ払いは手数料と残高の管理が必要です。審査に通りたいという目的で選ぶ前に、支払い条件と総費用を確認してください。
新しい借入に頼らず支払い方法を考える
使う範囲を管理しやすいデビット・プリペイドも候補になります。ただし、継続課金や一部店舗等で使えない場合があるため、用途に合わせて確認しましょう。デビットの使い方ガイドと、スマホ決済対応プリペイドの比較をご覧ください。
すでに返済が難しい場合は、新しいカードで穴埋めする前に、現在のカード会社や公的な相談窓口に相談してください。支払いを放置した場合の影響も確認できます。
関連サービスの広告
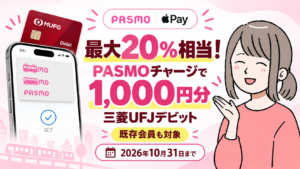
PR:以下は広告です。申込条件や費用はリンク先で確認してください。審査結果を保証するものではありません。


確認日:2026年10月10日。